Domain rohrrahmenschlösser.de kaufen?
Wir ziehen mit dem Projekt
rohrrahmenschlösser.de um.
Sind Sie am Kauf der Domain
rohrrahmenschlösser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rohrrahmenschlösser.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **

Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Schlösser, Andrea: Job-CoachingJob-Coaching , Leitfaden und Toolbox für Job-Coachs Job-Coaching ist eine Maßnahme, die vor allem von der Bundesagentur für Arbeit und dem Jobcenter finanziert wird. Das Angebot soll helfen, Arbeitslose in den ersten Arbeitsmarkt zu integrieren. Aufgrund der Zielgruppe unterscheidet sich die Arbeitsweise eines Job-Coachs mitunter erheblich von der eines Karriere-Coachs, denn die Klient*innen kommen nicht immer freiwillig. Oft fühlen sie sich "geschickt" und sind mitunter wenig motiviert, frustriert und ohne Hoffnung. Deshalb birgt das Job-Coaching besondere Herausforderungen. Das Buch von Andrea Schlösser und Karin Kiesele hat sich in den letzten Jahren als Standardwerk zum Job-Coaching etabliert. Es wurde jetzt überarbeitet und insbesondere um Möglichkeiten des Online-Job-Coachings ergänzt. Es bietet nach wie vor einen strukturierten Leitfaden, angefangen von der Auftragsgestaltung, über Besonderheiten und Hürden dieses Coaching-Settings bis hin zu einer Vielzahl praxiserprobter Methoden. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230316, Produktform: Kartoniert, Autoren: Schlösser, Andrea~Kiesele, Karin, Seitenzahl/Blattzahl: 250, Keyword: Jobcenter; Arbeitsamt; Arbeitslos; Arbeitssuchend; Arbeitslosigkeit; Agentur für Arbeit; Coaching für Arbeitssuchende; Intergration in den Arbeitsmarkt, Fachschema: Arbeitslosigkeit~Coaching~Manager / Coaching~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Sozialarbeit~Soziales Engagement, Fachkategorie: Psychologie~Umgang mit persönlichen Problemen~Betriebswirtschaft und Management~Soziale Arbeit, Thema: Orientieren, Warengruppe: HC/Sozialarbeit, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag GmbH, Länge: 212, Breite: 136, Höhe: 18, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783749503988 9783749503995, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **

Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
Varta Fotobatterie Professional CR2 Lithium für Elektronische Schließzylinder Türschlösser LockVarta Fotobatterie CR2 CR-2 Lithium, neu jetzt bis zu 10 Jahre Lagerfähig für elektronische Schließzylinder Türschlösser IXALO RFID Lockzz SALTO GEO BKS SE Dormakaba Interflex IF-15x TCS Knaufzylinder BCM 811-003-AABB, BCM 817-003-AABB, 811-003-3045 ABUS Seccor CodeLoxx DORMA XS-Zylinder MasterCard Hewi ES6210, ES6220, ES6230, ES7210, ES7220, ES7230 Janus WILKA Easy 2.0 E203, E204, E207 Kaba smart key VisorTech Glutz eAccess Clex CX6122, CX6124, CX6126, CX6120, IP66 CX6710 PegaSys BURG-WÄCHTER ZAKM BKS Varta Photo Lithium-Batterie CR2, CR-2, CR2EP, 3Volt, bis zu 850mAh ideal für Digital-Kamera, Spiegelreflex- und Kompaktkamera für LED- und Xenon Taschenlampen, Top Qualität Made by Varta Kompatibel bzw. Ersatz für folgende Typen: Duracell DLCR2, Energizer CR2, IEC CR17355 Kodak KCR2, Maxell CR2, Philips CR2, Sony CR2, Varta CR2 Die Energiequelle für Ihre Kamera. Hohe Gesamtkapazität und Stromabgabe sowie sehr hohe Zuverlässigkeit zeichnen diese Lithium-Batterien (Batterie nicht wiederaufladbar) aus. Technische Daten: System: Lithium Batterie Spannung: 3,0 Volt, Kapazität: bis zu 850mAh Höhe, Durchmesser: 27x15,6mm, Gewicht: 11Gramm9,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
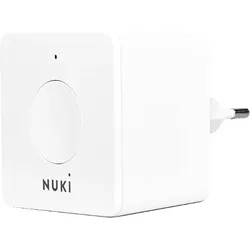
NUKI Nuki Bridge Türschlösser, WeißVerwalte dein Nuki Smart Lock 3.0 aus der Ferne Verbinde dein Smart Lock mit der Nuki Bridge und du erhältst aus der Ferne Zugriff auf deine Eingangstür. So kannst du von unterwegs auf- und abschließen, das Protokoll einsehen oder Zutrittsberechtigungen vergeben. Online steuerst du dein Smart Lock mit deinem Smartphone über die Nuki App oder bequem mit Nuki Web über deinen Computer. Zusätzlich ist es dir möglich, praktische Smart Home Integrationen, wie Amazon Alexa und Google Assistant zu nutzen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schlösser, Andrea: Job-CoachingJob-Coaching , Leitfaden und Toolbox für Job-Coachs Job-Coaching ist eine Maßnahme, die vor allem von der Bundesagentur für Arbeit und dem Jobcenter finanziert wird. Das Angebot soll helfen, Arbeitslose in den ersten Arbeitsmarkt zu integrieren. Aufgrund der Zielgruppe unterscheidet sich die Arbeitsweise eines Job-Coachs mitunter erheblich von der eines Karriere-Coachs, denn die Klient*innen kommen nicht immer freiwillig. Oft fühlen sie sich "geschickt" und sind mitunter wenig motiviert, frustriert und ohne Hoffnung. Deshalb birgt das Job-Coaching besondere Herausforderungen. Das Buch von Andrea Schlösser und Karin Kiesele hat sich in den letzten Jahren als Standardwerk zum Job-Coaching etabliert. Es wurde jetzt überarbeitet und insbesondere um Möglichkeiten des Online-Job-Coachings ergänzt. Es bietet nach wie vor einen strukturierten Leitfaden, angefangen von der Auftragsgestaltung, über Besonderheiten und Hürden dieses Coaching-Settings bis hin zu einer Vielzahl praxiserprobter Methoden. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230316, Produktform: Kartoniert, Autoren: Schlösser, Andrea~Kiesele, Karin, Seitenzahl/Blattzahl: 250, Keyword: Jobcenter; Arbeitsamt; Arbeitslos; Arbeitssuchend; Arbeitslosigkeit; Agentur für Arbeit; Coaching für Arbeitssuchende; Intergration in den Arbeitsmarkt, Fachschema: Arbeitslosigkeit~Coaching~Manager / Coaching~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Sozialarbeit~Soziales Engagement, Fachkategorie: Psychologie~Umgang mit persönlichen Problemen~Betriebswirtschaft und Management~Soziale Arbeit, Thema: Orientieren, Warengruppe: HC/Sozialarbeit, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag, Verlag: Junfermann Verlag GmbH, Länge: 212, Breite: 136, Höhe: 18, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783749503988 9783749503995, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
Abus, Einbruchschutz + Alarmanlage, FenstersicherungDirekte Wege sichern Fenstergitter zum Schutz von Keller- und Erdgeschossfenstern vor Einbruchsversuchen. Immer wieder reicht es Kriminellen, den direkten Weg zu nutzen, um in Ihr Zuhause einzubrechen. Keller- und Erdgeschossfenster, sofern unzureichend geschützt, machen es ihnen dabei leicht. Sichern Sie diese Fenster mit einem zuverlässigen Gitter. Das Fenstergitter ist in der Breite flexibel auf das betreffende Fenster einstellbar. Auch eine vertikale Montage oder die Kombination von zwei Gittern übereinander ist problemlos möglich. Das verwendete Material ist besonders witterungsbeständig. Durch Metallschutzlacke kann die Korrosionsbeständigkeit noch weiter erhöht werden.67,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bever, Einbruchschutz + Alarmanlage, FenstersicherungFür einflügelige Fenster und Türen mit einer Überlappungshöhe von 18 mm ist STUCO SAFE für alle Arten von Fenstern und französischen Türen geeignet. Es erschwert das Aufhebeln von Fenstern und französischen Türen mit Dreh- und Kippmechanismen. Die Sicherheitsvorrichtungen können an der Kopf- und/oder Griffseite befestigt werden und sind alle mit einem Schlüssel abschliessbar. Im Paket sind 4 Befestigungsschrauben (4,5 x 50 mm) und 2 Abstandshalter (85 x 22 x 1 mm und 85 x 22 x 2,5 mm) enthalten.26,54 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.